

Thêm sản phẩm chưa chắc đã an toàn hơn
Khi tiệm đã chạy ổn với cầm đồ, nhiều chủ tiệm bắt đầu nghĩ tới tín chấp hoặc trả góp. Lý do nghe rất hợp lý: không bỏ hết trứng vào một giỏ. Nhưng đa dạng sản phẩm tiệm cầm đồ chỉ thật sự giảm rủi ro khi vốn và quy trình được tách ra theo từng mảng. Nếu toàn bộ tiền vẫn nằm chung một két, sổ sách vẫn ghi chung một chỗ, thì tiệm chỉ có thêm việc chứ chưa có thêm sự an toàn.
Nói cách khác, thêm sản phẩm là thêm một loại rủi ro mới. Đa dạng đúng nghĩa không phải là làm nhiều thứ, mà là phân bổ vốn có chủ đích: biết rõ bao nhiêu tiền đang chạy ở mảng nào, quay về nhanh hay chậm, và mảng nào đang thực sự sinh lời.
Mỗi sản phẩm có rủi ro và vòng quay vốn riêng
Trước khi mở thêm mảng mới, chủ tiệm nên hiểu rõ bản chất từng sản phẩm. Hai mảng phổ biến nhất có đặc điểm gần như trái ngược nhau:
- Cầm đồ: có tài sản bảo đảm nằm trong tiệm, nên khi khách không chuộc, tiệm vẫn còn món hàng để xử lý. Đổi lại, vòng quay vốn thường chậm vì tiền nằm theo thời hạn hợp đồng, và tiệm còn phải lo bảo quản, định giá tài sản.
- Tín chấp: không giữ tài sản, thủ tục gọn, tiền quay về nhanh hơn theo từng kỳ đóng. Nhưng rủi ro cao hơn vì khi khách ngừng trả, tiệm gần như chỉ còn trông vào việc thu hồi.
- Trả góp: dòng tiền chia đều theo kỳ, dễ dự báo, nhưng đòi hỏi theo dõi lịch đóng sát sao để không bỏ sót kỳ trễ.
Vì đặc điểm khác nhau, không thể dùng chung một cách đánh giá cho mọi mảng. Một khoản tín chấp quay vòng nhanh có thể trông rất hấp dẫn trên giấy, nhưng chỉ cần vài khách mất khả năng trả là phần lãi của cả tháng bị bào mòn.
Giới hạn vốn cho sản phẩm mới trong giai đoạn thử nghiệm
Sai lầm thường gặp là dồn quá nhiều tiền vào sản phẩm mới ngay từ đầu vì thấy lãi suất cao hơn. Một nguyên tắc thận trọng là sản phẩm mới chỉ chiếm tối đa khoảng ba mươi phần trăm vốn trong giai đoạn thử nghiệm. Phần còn lại vẫn để cho mảng đã quen tay, đã có quy trình chạy ổn.
Cách làm cụ thể:
- Xác định tổng vốn đang dùng để cho vay và cầm cố.
- Đặt trần vốn cho sản phẩm mới, viết rõ ra và tuân thủ, kể cả khi khách đến đông.
- Khi chạm trần, tạm dừng nhận thêm hợp đồng mới ở mảng đó cho tới khi có tiền thu về.
- Không lấy tiền của mảng cũ bù cho mảng mới khi mảng mới gặp khách trễ hạn.
Giới hạn này giúp tiệm học được cách vận hành sản phẩm mới mà không đặt cược cả cơ nghiệp vào một thứ mình chưa quen.
Chuẩn hóa quy trình và danh mục ngay từ đầu
Vốn tách rồi thì quy trình cũng phải tách. Mỗi mảng cần có cách nhận hồ sơ, cách tính lãi, lịch nhắc hạn và cách xử lý khi khách trễ riêng. Với cầm đồ, việc quan trọng nhất là chuẩn hóa danh mục hàng hóa nhận cầm: xe máy, điện thoại, laptop, vàng, đồng hồ... mỗi loại cần thông tin gì, kiểm tra điều gì, định giá theo nguyên tắc nào.
Khi danh mục được cấu hình rõ ràng từ đầu, nhân viên mới cũng ghi nhận tài sản theo cùng một cách, hạn chế tình trạng mỗi người ghi một kiểu. Về sau, chủ tiệm còn có thể xem loại tài sản nào chiếm nhiều vốn nhất, loại nào hay bị bỏ không chuộc, từ đó điều chỉnh chính sách nhận cầm.
Sau một quý, so lãi trên mỗi đồng vốn rồi mới quyết định
Đừng vội mở rộng chỉ sau vài tuần thấy tiền về đều. Hãy cho mỗi mảng chạy đủ một quý, sau đó so sánh bằng một thước đo chung: tiền lãi thực thu trên mỗi đồng vốn bỏ ra của từng mảng.
Các bước đánh giá gợi ý:
- Tổng hợp vốn bình quân đã dùng cho từng mảng trong quý.
- Tính tiền lãi thực thu, không tính phần lãi còn treo của hợp đồng quá hạn.
- Ghi nhận các khoản mất, khoản phải thanh lý tài sản hoặc khó thu hồi.
- Chia lãi thực thu cho vốn bình quân để có con số so sánh giữa các mảng.
Nếu sản phẩm mới cho kết quả tốt và rủi ro trong tầm kiểm soát, có thể nới dần trần vốn. Nếu lãi trên mỗi đồng vốn thấp hơn mảng cũ, hoặc tỷ lệ trễ hạn khiến chủ tiệm mất ăn mất ngủ, thì thu hẹp là quyết định khôn ngoan, không phải thất bại.
Số liệu tách bạch là nền móng của đa dạng hiệu quả
Tất cả các bước trên chỉ làm được khi số liệu của từng mảng không bị trộn lẫn. Ghi chung một cuốn sổ, cuối quý gần như không thể biết tiền lãi đến từ đâu và vốn đang kẹt ở mảng nào. Đa dạng sản phẩm hiệu quả luôn đi kèm hai điều: giới hạn vốn rõ ràng và báo cáo riêng cho từng mảng.
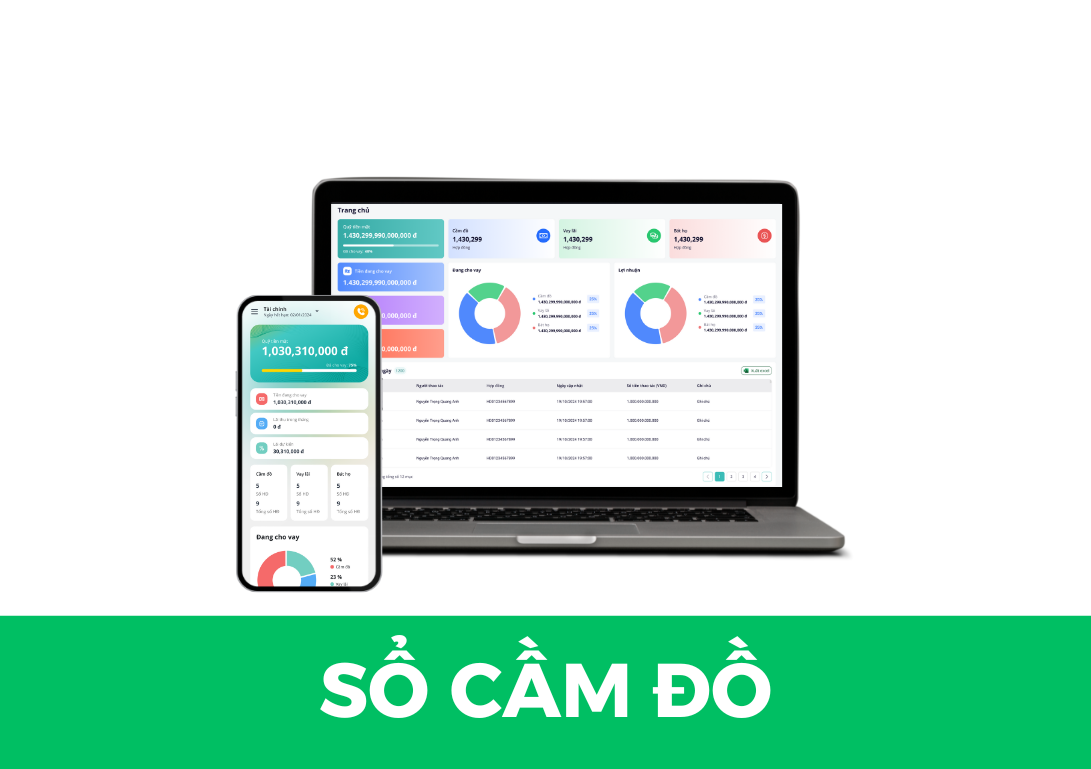
Sổ Cầm Đồ giúp quản lý cầm đồ, tín chấp và trả góp trên cùng một ứng dụng nhưng số liệu vẫn tách bạch theo từng mảng: hợp đồng, tính lãi, nhắc hạn, thu chi đều liền mạch, danh mục hàng hóa nhận cầm cấu hình được theo cách của tiệm, và dữ liệu lưu ngay trên máy. Khi cần quyết định mở rộng hay thu hẹp, chủ tiệm có sẵn con số để nhìn, thay vì phải đoán.

.png)

